Domain strömungsanzeiger.de kaufen?
Wir ziehen mit dem Projekt
strömungsanzeiger.de um.
Sind Sie am Kauf der Domain
strömungsanzeiger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain strömungsanzeiger.de kaufen?
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Techno Line WL1040 WL1040 CO2-Anzeige / CO2-MessgerätCO2-Messgerät / CO2-Monitor / CO2-Ampel für eine fortwährende Überwachung der CO2-Konzentration (Kohlendioxid-Konzentration), Innentemperatur und Luftfeuchtigkeit (rH) / Messmethode: Single-Beam-NDIR (Nicht-Dispersive-Infrarot Technologie) Praktische CO2 Ampel-Anzeige (grün/gelb/rot) mit Lüftungsempfehlungen für eine schnelle Bewertung und Interpretation der aktuellen CO2-Konzentration / autom. CO2-Basislinienkalibrierung (ABC) auch manuell kalibrierbar Geeignet für z. B. Haus-/Wohnungseigentümer, Schulen/Hörsäle, Büros, Krankenhäuser, Kindergärten, öffentliche Einrichtungen, Vereine, u. v. m. Individuell einstellbarer Obergrenzenalarm (visuell oder akustisch) für CO2-Konzentration / Akustischer Alarm mit bis zu 85 dB Lautstärke Stromversorgung erfolgt über ein mitgeliefertes Netzteil mit langer 1,75-m-Kabelzuleitung / Tischaufstellung oder Wandaufhängung möglich mit optional erhältlichen selbstklebenden Klebepads144,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Turck Strömungsüberwachung FMX-IM-3UR38FXAusführung des elektrischen Anschlusses=sonstigeUmgebungstemperatur für Auswerteelektronik=-25..70 °CSpannungsart der Versorgungsspannung=AC/DCVersorgungsspannung bei AC 50 Hz=20..250 VVersorgungsspannung bei AC 60 Hz=20..250 VVersorgungsspannung bei DC=20..125 V554,92 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
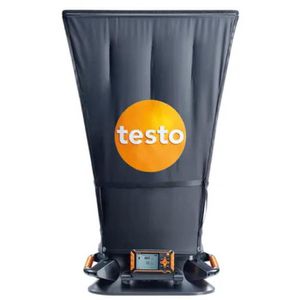
Testo Volumenstrom-Messhaube 0563 4200, 420, 610x610x3300mm, Bluetooth, mit Trolley & MessgerätStrömungs-Gleichrichter für präzisere Messung an Drallauslässen Abnehmbares und neigbares Messgerät mit großem Display App-Anbindung über Bluetooth für Monitoring & Reporting vor Ort Ideal zur Messung von Volumenstrom, Temperatur & relativer Feuchte Integrierte Volumenstrom Gleichrichter beruhigt die Verwirbelungen Für große Räume sowie Messungen über Kopfhöhe Merkmale: Anzahl Wege: 4-Wege Messung von: Druck, Temperatur, Vakuum Ausführung: mit Bluetooth, digital weitere Produktinformationen: Display: 3,5 Zoll, Punkt Matrix mit Beleuchtung Messbereich Temperatur NTC: -20 bis +60 °C Genauigkeit: ±0,5 °C (0 bis +60 °C), ±0,8 °C (-20 bis +0 °C) Auflösung: 0,1 °C Ansprechzeit: 45 Sekunden Messbereich Feuchte (kapazitiv): 0 bis 100 %rF Genauigkeit: ±1,8 %rF + 3 % v. Mw. bei +25 °C (5 bis 80 %rF) Auflösung: 0,1 %rF Messbereich Differenzdruck (piezoresistiv): -120 bis +120 Pa Genauigkeit: ±2 % v. Mw. + 0,5 Pa bei +22 °C, 1013 hPa Auflösung: 0,001 Pa Ansprechzeit: 1 Sekunde Messbereich Absolutdruck: 700 bis 1100 hPa Genauigkeit: ±3 hPa Auflösung: 0,1 hPa Ansprechzeit: 1 Sekunde Messbereich Volumenstrom: 50 bis 4000 m³/h Genauigkeit: ±3 % v. Mw. + 12 m³/h bei +22 °C, 1013 hPa (85 bis 3500 m³/h) Auflösung: 1 m³/h Ansprechzeit: 1 Sekunde Schnittstelle: Mirco-USB, Bluetooth 4.0 Funkreichweite: 10 m Speicher intern: 2 GB (ca. 18.000 Messungen) Stromversorgung: 4x 1,5V Batterie (AA) Maße: (LxBxH) 61 x 61 x 330 cm Gewicht: 2,9 kg Lieferung direkt ab Werk! Lieferung: 5x Spannstäbe, USB-Kabel, Batterien, Trolley, Kalibrierprotokoll3086,85 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
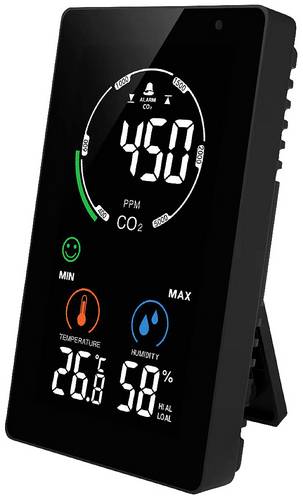
NDIR CO2 monitor MX6055 CO2-Anzeige / CO2-MessgerätAuf den richtigen Zeitpunkt zum Lüften kommt es an Für die Überwachung der Luftqualität in Büro oder Werkstatt wie auch im Privatbereich sprechen gute Gründe: Zum einen schränkt zu viel CO2 die Konzentrationsfähigkeit ein und verringert dadurch Kreativität und Produktivität, zum anderen führt übermäßiges Lüften zu Energieverschwendung. Der NDIR-Sensor des digitalen CO2-Messgeräts von misst die Menge der durch CO2-Moleküle absorbierten Infrarotstrahlung und berechnet daraus den Anteil des schädlichen Gases in der Luft. Somit herrscht Klarheit darüber, wann genau frische Luft zugeführt werden sollte, und unnötiges Auskühlen der Räume wird verhindert. Darüber hinaus zeigt der Netzteil-betriebene CO2-Monitor auch Raumtemperatur und Luftfeuchtigkeit an.52,83 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Techno Line WL1040 WL1040 CO2-Anzeige / CO2-MessgerätCO2-Messgerät / CO2-Monitor / CO2-Ampel für eine fortwährende Überwachung der CO2-Konzentration (Kohlendioxid-Konzentration), Innentemperatur und Luftfeuchtigkeit (rH) / Messmethode: Single-Beam-NDIR (Nicht-Dispersive-Infrarot Technologie) Praktische CO2 Ampel-Anzeige (grün/gelb/rot) mit Lüftungsempfehlungen für eine schnelle Bewertung und Interpretation der aktuellen CO2-Konzentration / autom. CO2-Basislinienkalibrierung (ABC) auch manuell kalibrierbar Geeignet für z. B. Haus-/Wohnungseigentümer, Schulen/Hörsäle, Büros, Krankenhäuser, Kindergärten, öffentliche Einrichtungen, Vereine, u. v. m. Individuell einstellbarer Obergrenzenalarm (visuell oder akustisch) für CO2-Konzentration / Akustischer Alarm mit bis zu 85 dB Lautstärke Stromversorgung erfolgt über ein mitgeliefertes Netzteil mit langer 1,75-m-Kabelzuleitung / Tischaufstellung oder Wandaufhängung möglich mit optional erhältlichen selbstklebenden Klebepads144,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wann wird Verlustvortrag verrechnet?
Der Verlustvortrag wird verrechnet, wenn ein Steuerpflichtiger in einem Jahr mehr Verluste als Gewinne erzielt hat. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast zu reduzieren. Der Verlustvortrag kann in der Regel unbegrenzt in die Zukunft vorgetragen werden, bis er vollständig aufgebraucht ist. Es ist wichtig zu beachten, dass der Verlustvortrag nur mit positiven Einkünften verrechnet werden kann und nicht dazu führen kann, dass der Steuerpflichtige eine Steuerrückerstattung erhält. Steuerpflichtige sollten ihre Verlustvorträge sorgfältig verwalten und in ihre Steuerplanung einbeziehen. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Turck Strömungsüberwachung FMX-IM-3UR38FXAusführung des elektrischen Anschlusses=sonstigeUmgebungstemperatur für Auswerteelektronik=-25..70 °CSpannungsart der Versorgungsspannung=AC/DCVersorgungsspannung bei AC 50 Hz=20..250 VVersorgungsspannung bei AC 60 Hz=20..250 VVersorgungsspannung bei DC=20..125 V554,92 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Welches Formular für Verlustvortrag?
Welches Formular benötige ich, um einen Verlustvortrag geltend zu machen? Gibt es spezielle Anforderungen oder Voraussetzungen, die ich beachten muss? Wo kann ich das entsprechende Formular erhalten und wie muss ich es ausfüllen? Gibt es Fristen, die ich einhalten muss, um den Verlustvortrag zu beantragen? Wer kann mir bei Fragen oder Unklarheiten bezüglich des Formulars weiterhelfen? **
-
Wird Verlustvortrag automatisch berücksichtigt?
Wird Verlustvortrag automatisch berücksichtigt? In der Regel wird der Verlustvortrag automatisch bei der Veranlagung berücksichtigt, sofern er in der Steuererklärung angegeben wurde. Es ist wichtig, alle relevanten Informationen und Belege zur Verfügung zu stellen, damit das Finanzamt den Verlustvortrag korrekt berücksichtigen kann. Falls der Verlustvortrag nicht automatisch berücksichtigt wurde, sollte man sich an das Finanzamt wenden und den Sachverhalt klären. Es ist ratsam, sich im Zweifelsfall von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag korrekt berücksichtigt wird. **
-
Kann ein Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel, wenn die gesetzliche Frist für die Verrechnung abgelaufen ist oder wenn das Unternehmen aufgelöst wird. Es ist wichtig, den Verlustvortrag regelmäßig zu überprüfen und sicherzustellen, dass er innerhalb der gesetzlichen Frist genutzt wird. In einigen Fällen kann auch eine Änderung der Eigentumsverhältnisse dazu führen, dass der Verlustvortrag verfällt. Es ist ratsam, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass der Verlustvortrag nicht verfällt. **
-
Wie entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit positiven Gewinnen aus anderen Jahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuerbilanz des Unternehmens ausgewiesen und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es dem Unternehmen, in Zukunft weniger Steuern zu zahlen, da die Verluste aus früheren Jahren gegengerechnet werden können. Dadurch wird die steuerliche Belastung des Unternehmens verringert und die Liquidität gestärkt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.