Domain strömungsanzeiger.de kaufen?
Wir ziehen mit dem Projekt
strömungsanzeiger.de um.
Sind Sie am Kauf der Domain
strömungsanzeiger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain strömungsanzeiger.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
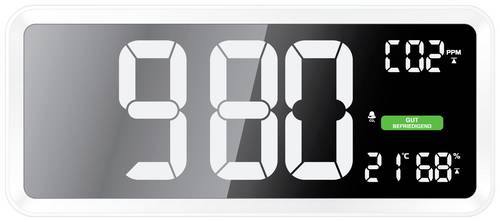
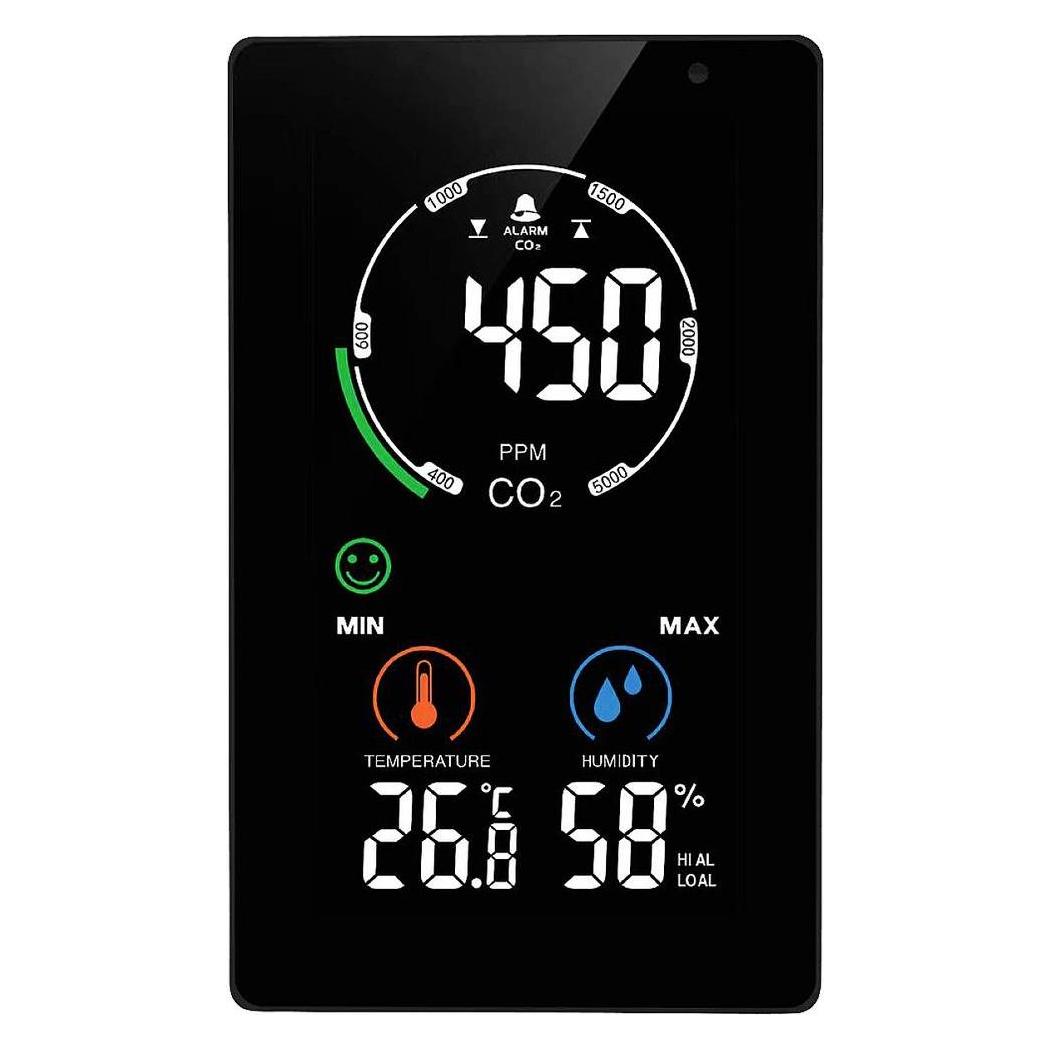
Techno Line WL1040 WL1040 CO2-Anzeige / CO2-MessgerätCO2-Messgerät / CO2-Monitor / CO2-Ampel für eine fortwährende Überwachung der CO2-Konzentration (Kohlendioxid-Konzentration), Innentemperatur und Luftfeuchtigkeit (rH) / Messmethode: Single-Beam-NDIR (Nicht-Dispersive-Infrarot Technologie) Praktische CO2 Ampel-Anzeige (grün/gelb/rot) mit Lüftungsempfehlungen für eine schnelle Bewertung und Interpretation der aktuellen CO2-Konzentration / autom. CO2-Basislinienkalibrierung (ABC) auch manuell kalibrierbar Geeignet für z. B. Haus-/Wohnungseigentümer, Schulen/Hörsäle, Büros, Krankenhäuser, Kindergärten, öffentliche Einrichtungen, Vereine, u. v. m. Individuell einstellbarer Obergrenzenalarm (visuell oder akustisch) für CO2-Konzentration / Akustischer Alarm mit bis zu 85 dB Lautstärke Stromversorgung erfolgt über ein mitgeliefertes Netzteil mit langer 1,75-m-Kabelzuleitung / Tischaufstellung oder Wandaufhängung möglich mit optional erhältlichen selbstklebenden Klebepads144,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
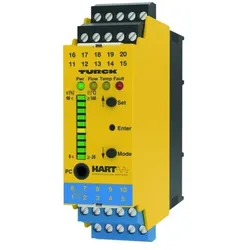
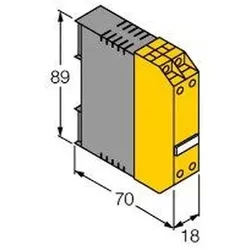
Turck Strömungsüberwachung FMX-IM-3UR38FXAusführung des elektrischen Anschlusses=sonstigeUmgebungstemperatur für Auswerteelektronik=-25..70 °CSpannungsart der Versorgungsspannung=AC/DCVersorgungsspannung bei AC 50 Hz=20..250 VVersorgungsspannung bei AC 60 Hz=20..250 VVersorgungsspannung bei DC=20..125 V554,92 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **

Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
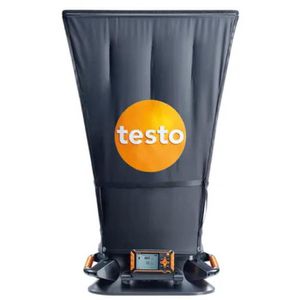
Testo Volumenstrom-Messhaube 0563 4200, 420, 610x610x3300mm, Bluetooth, mit Trolley & MessgerätStrömungs-Gleichrichter für präzisere Messung an Drallauslässen Abnehmbares und neigbares Messgerät mit großem Display App-Anbindung über Bluetooth für Monitoring & Reporting vor Ort Ideal zur Messung von Volumenstrom, Temperatur & relativer Feuchte Integrierte Volumenstrom Gleichrichter beruhigt die Verwirbelungen Für große Räume sowie Messungen über Kopfhöhe Merkmale: Anzahl Wege: 4-Wege Messung von: Druck, Temperatur, Vakuum Ausführung: mit Bluetooth, digital weitere Produktinformationen: Display: 3,5 Zoll, Punkt Matrix mit Beleuchtung Messbereich Temperatur NTC: -20 bis +60 °C Genauigkeit: ±0,5 °C (0 bis +60 °C), ±0,8 °C (-20 bis +0 °C) Auflösung: 0,1 °C Ansprechzeit: 45 Sekunden Messbereich Feuchte (kapazitiv): 0 bis 100 %rF Genauigkeit: ±1,8 %rF + 3 % v. Mw. bei +25 °C (5 bis 80 %rF) Auflösung: 0,1 %rF Messbereich Differenzdruck (piezoresistiv): -120 bis +120 Pa Genauigkeit: ±2 % v. Mw. + 0,5 Pa bei +22 °C, 1013 hPa Auflösung: 0,001 Pa Ansprechzeit: 1 Sekunde Messbereich Absolutdruck: 700 bis 1100 hPa Genauigkeit: ±3 hPa Auflösung: 0,1 hPa Ansprechzeit: 1 Sekunde Messbereich Volumenstrom: 50 bis 4000 m³/h Genauigkeit: ±3 % v. Mw. + 12 m³/h bei +22 °C, 1013 hPa (85 bis 3500 m³/h) Auflösung: 1 m³/h Ansprechzeit: 1 Sekunde Schnittstelle: Mirco-USB, Bluetooth 4.0 Funkreichweite: 10 m Speicher intern: 2 GB (ca. 18.000 Messungen) Stromversorgung: 4x 1,5V Batterie (AA) Maße: (LxBxH) 61 x 61 x 330 cm Gewicht: 2,9 kg Lieferung direkt ab Werk! Lieferung: 5x Spannstäbe, USB-Kabel, Batterien, Trolley, Kalibrierprotokoll3093,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
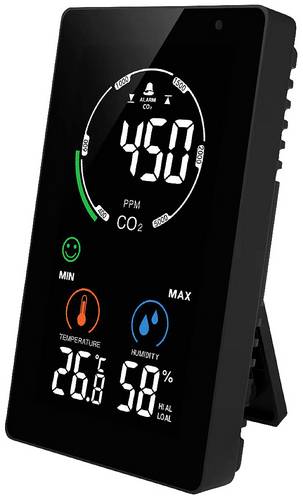
NDIR CO2 monitor MX6055 CO2-Anzeige / CO2-MessgerätAuf den richtigen Zeitpunkt zum Lüften kommt es an Für die Überwachung der Luftqualität in Büro oder Werkstatt wie auch im Privatbereich sprechen gute Gründe: Zum einen schränkt zu viel CO2 die Konzentrationsfähigkeit ein und verringert dadurch Kreativität und Produktivität, zum anderen führt übermäßiges Lüften zu Energieverschwendung. Der NDIR-Sensor des digitalen CO2-Messgeräts von misst die Menge der durch CO2-Moleküle absorbierten Infrarotstrahlung und berechnet daraus den Anteil des schädlichen Gases in der Luft. Somit herrscht Klarheit darüber, wann genau frische Luft zugeführt werden sollte, und unnötiges Auskühlen der Räume wird verhindert. Darüber hinaus zeigt der Netzteil-betriebene CO2-Monitor auch Raumtemperatur und Luftfeuchtigkeit an.53,44 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Techno Line WL1040 WL1040 CO2-Anzeige / CO2-MessgerätCO2-Messgerät / CO2-Monitor / CO2-Ampel für eine fortwährende Überwachung der CO2-Konzentration (Kohlendioxid-Konzentration), Innentemperatur und Luftfeuchtigkeit (rH) / Messmethode: Single-Beam-NDIR (Nicht-Dispersive-Infrarot Technologie) Praktische CO2 Ampel-Anzeige (grün/gelb/rot) mit Lüftungsempfehlungen für eine schnelle Bewertung und Interpretation der aktuellen CO2-Konzentration / autom. CO2-Basislinienkalibrierung (ABC) auch manuell kalibrierbar Geeignet für z. B. Haus-/Wohnungseigentümer, Schulen/Hörsäle, Büros, Krankenhäuser, Kindergärten, öffentliche Einrichtungen, Vereine, u. v. m. Individuell einstellbarer Obergrenzenalarm (visuell oder akustisch) für CO2-Konzentration / Akustischer Alarm mit bis zu 85 dB Lautstärke Stromversorgung erfolgt über ein mitgeliefertes Netzteil mit langer 1,75-m-Kabelzuleitung / Tischaufstellung oder Wandaufhängung möglich mit optional erhältlichen selbstklebenden Klebepads144,89 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Turck Strömungsüberwachung FMX-IM-3UR38FXAusführung des elektrischen Anschlusses=sonstigeUmgebungstemperatur für Auswerteelektronik=-25..70 °CSpannungsart der Versorgungsspannung=AC/DCVersorgungsspannung bei AC 50 Hz=20..250 VVersorgungsspannung bei AC 60 Hz=20..250 VVersorgungsspannung bei DC=20..125 V554,92 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.